ChatGPT Wallet: quando quem compra é um agente
Aprovação por compra e tokens de pagamento mudam o que o lojista precisa conferir no checkout.
A OpenAI lançou uma carteira para compras feitas por agentes. O checkout continua com a loja, mas acesso, aprovação e análise de risco exigem atenção.
A novidade chega ao momento de pagar
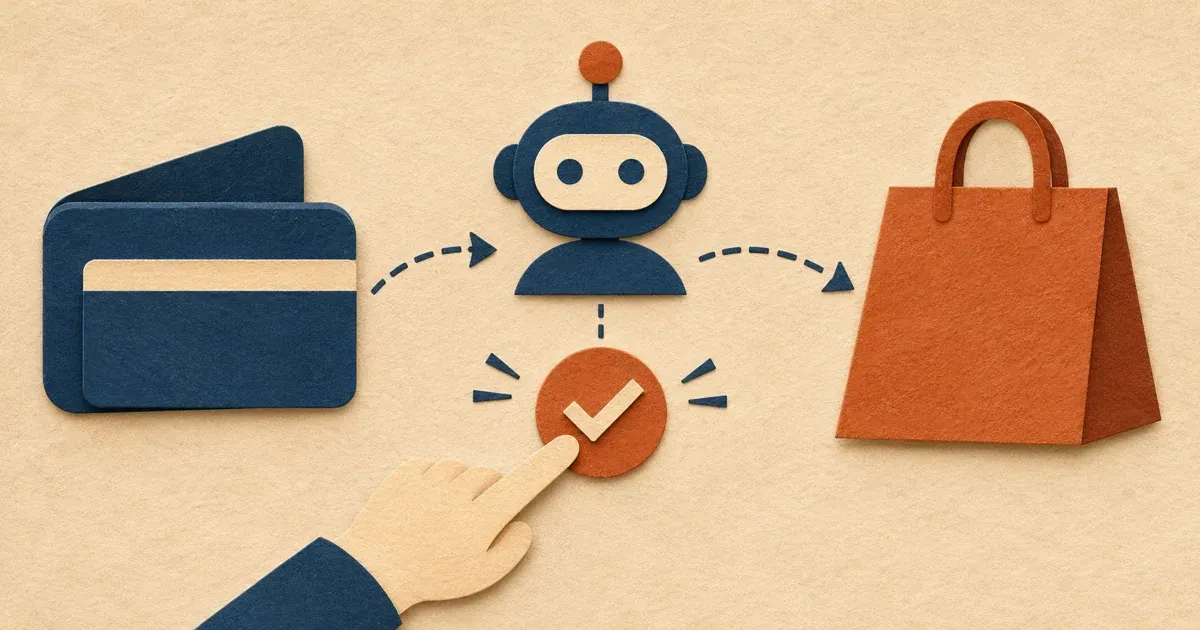
A OpenAI anunciou o ChatGPT Wallet em 13 de novembro de 2026, em parceria com American Express, Mastercard e Visa. A proposta é permitir que o agente conclua a compra sem receber o número real do cartão. Antes do pagamento, a pessoa revisa o pedido e passa por uma verificação de segurança, como Face ID ou impressão digital.
Para quem vende online, a consequência prática está no checkout: um cliente pode chegar acompanhado de um navegador operado por IA. Segundo a documentação da OpenAI, o Wallet funciona com páginas e formulários de pagamento existentes, sem integração específica da carteira. Isso não garante que toda compra passe: bloqueios de acesso e decisões do antifraude ainda podem interromper o caminho.
Este texto explica o anúncio e a documentação oficial. Não testamos o fluxo de compra nem a compatibilidade com uma loja real.
Como a compra funciona
O usuário cadastra um cartão uma vez. A cada compra, confere os itens, o total e o cartão selecionado, depois autoriza a operação com a verificação de segurança. Segundo a OpenAI, cada aprovação cria um registro do que a pessoa autorizou o agente a comprar.
Só depois dessa aprovação a rede de pagamento fornece um token: uma credencial substituta com número, código de segurança e validade. A cobrança vai para o cartão escolhido, mas o agente e a loja não recebem seus dados reais. A loja recebe a credencial da rede para processar a transação.
É uma aplicação concreta da diferença entre conversar e usar um agente de IA: o sistema executa uma ação com consequência financeira. Por isso, a etapa de aprovar antes de agir faz parte do produto no lançamento.
A OpenAI afirma que recompensas do cartão e proteções para disputas elegíveis são mantidas. Isso não significa aprovação automática de uma contestação: a elegibilidade continua relevante, assim como as regras aplicáveis ao cartão e à compra.
O checkout e a responsabilidade continuam com a loja
A documentação atribui à empresa vendedora o processamento do pagamento, o pedido, a entrega, o atendimento e as decisões de fraude. O Wallet não transfere essas tarefas para a OpenAI. Preço, devolução e relacionamento com o cliente continuam na operação do negócio.
O ponto de atenção é reconhecer uma compra legítima conduzida por agente. Sistemas de risco costumam observar endereço IP e características do navegador. Como o navegador do ChatGPT roda na nuvem, esses sinais podem provocar uma recusa indevida, segundo a OpenAI.
A empresa está liberando o envio de sinais pelo cabeçalho HTTP Forwarded, um conjunto de informações que acompanha a requisição. Entre os parâmetros previstos estão país estimado do IP, prefixo de rede, idioma, fuso horário e identificação do navegador. A disponibilidade dos sinais pode variar durante a implantação.
Para uma loja pequena, a ação útil é conversar com o provedor de pagamento e antifraude: ele recebe esses sinais e sabe interpretá-los? Há bloqueios de navegador em nuvem antes mesmo de o cliente chegar ao pagamento? A orientação não é desligar a proteção, mas verificar o acesso e o tratamento das transações legítimas.
No playbook, a OpenAI recomenda reconhecer requisições assinadas com Web Bot Auth e evitar bloqueios involuntários de seus agentes. Essa é uma orientação técnica do fornecedor, não uma obrigação geral de aceitar qualquer tráfego que se apresente como ChatGPT.
Token não é autorização para outra compra
A documentação diz para não salvar nem reutilizar a credencial de pagamento em uma compra separada: o consentimento corresponde àquela transação. Para associar o token à conta de pagamento subjacente, a orientação é usar o Payment Account Reference, ou PAR, identificador dessa associação.
Quem cuida da plataforma deve levar esse ponto ao processador de pagamentos, em vez de improvisar um cadastro de cartão a partir do token. O uso de um cartão já salvo e autorizado na própria loja continua sendo um fluxo separado.
Assinaturas merecem atenção própria. A OpenAI informa que recorrência é possível se o checkout existente já a suporta, com consentimento do cliente para as cobranças recorrentes e seguindo as boas práticas do processador. Não se deve interpretar uma aprovação de compra avulsa como permissão permanente para cobrar.
Quem pode usar e o que falta no Brasil
O lançamento inicial acontece por meio de dots, para assinantes ChatGPT Pro com 18 anos ou mais nos EUA e cartões elegíveis emitidos nos Estados Unidos. A fonte não anuncia data de chegada ao Brasil nem taxas específicas da carteira. Não há base para estimar custo local ou afirmar que cartões brasileiros são aceitos.
A OpenAI também descreve um futuro em que o usuário poderá delegar compras com parâmetros como limite de gasto, categorias e períodos. Isso é uma intenção anunciada. No lançamento descrito, a aprovação ocorre compra a compra; os controles futuros não devem ser apresentados como disponíveis agora.
Para um e-commerce brasileiro que vende aos EUA, vale acompanhar a compatibilidade do checkout. A elegibilidade inicial do comprador, porém, não comprova que uma loja específica receberá uma transação: esse cenário precisa de validação prática com seus fornecedores.
Checklist para conversar com sua plataforma
- Verifique se o navegador em nuvem consegue acessar produtos, carrinho e checkout sem bloqueios involuntários.
- Pergunte ao antifraude como ele reconhece tráfego verificado e interpreta os sinais do Forwarded.
- Confirme com o processador que a credencial não será guardada ou reutilizada para outra compra.
- Pergunte como o PAR é tratado na associação com a conta de pagamento.
- Em recorrência, confira suporte do checkout e registro do consentimento específico.
- Acompanhe o playbook de comércio: acesso do agente e pagamento não exigem, por si só, criar feed de produtos ou plugin.
O checkout continua seu; o cliente pode ser um agente. O primeiro passo é conferir se a infraestrutura distingue esse atendimento legítimo de uma tentativa de abuso, preservando a aprovação do comprador e a responsabilidade da loja.